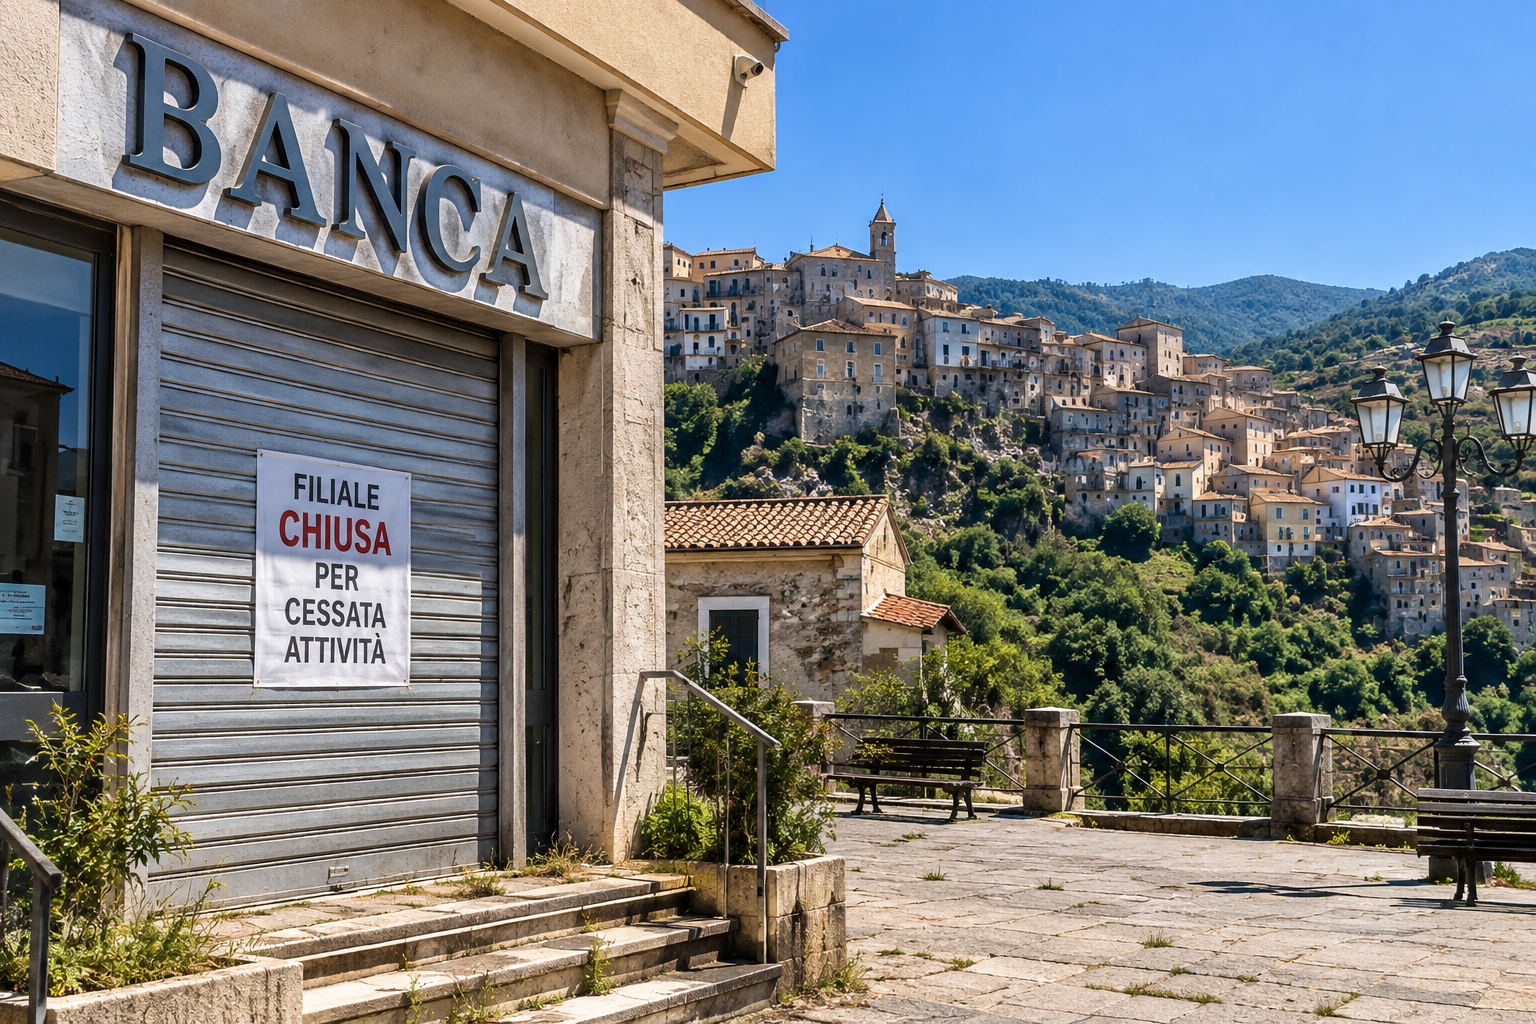
Dal crollo delle Casse Rurali e l'addio alla Cassa del Mezzogiorno fino alla dittatura degli algoritmi. La condanna della Calabria e la proposta di una Banca Pubblica per salvare l'unità nazionale
di Piero Petrisano
- La Legge Amato del 1990 e l'inizio delle privatizzazioni
La grande illusione degli anni Novanta prometteva che la privatizzazione del sistema bancario italiano, inaugurata dalla Legge Amato del 1990 (Legge n. 218/1990), avrebbe portato efficienza e stabilità attraverso la concorrenza di mercato. Il provvedimento impose la trasformazione degli istituti di credito pubblici in società per azioni, allontanando progressivamente lo Stato dal settore economico.
A distanza di oltre tre decenni, il bilancio di quella stagione si è rivelato drammaticamente opposto, traducendosi nella scomparsa del credito inteso come servizio pubblico orientato allo sviluppo sociale. Nel 1990 l’Italia vantava un tessuto ricchissimo e differenziato, con ben 1.037 istituti di credito attivi. Oggi, a causa di una stagione selvaggia di fusioni e acquisizioni guidate dalle logiche speculative di Borsa, le serie statistiche ufficiali della Banca d'Italia confermano che il numero di banche è crollato a circa 400. Questo taglio netto del 60% ha azzerato la biodiversità creditizia nazionale, concentrando il potere finanziario nelle mani di pochissimi mega-gruppi privati distanti dalle necessità dell'economia reale.
Desertificazione bancaria: una moria di sportelli sul territorio
La massimizzazione del profitto per gli azionisti imposta dal modello privato ha camminato di pari passo con lo smantellamento della rete fisica delle banche. Nel 1990 i risparmiatori italiani potevano contare su 26.195 sportelli bancari distribuiti capillarmente sul territorio nazionale. Da quel momento, le politiche di recesso e la successiva spinta verso la chiusura dei presidi fisici hanno ridotto gli sportelli attivi in Italia a livello nazionale a circa 19.016 filiali.
Le rilevazioni del più recente report dell'Osservatorio sulla desertificazione bancaria di First Cisl descrivono la gravità di questa moria: oggi quasi il 44% dei comuni italiani è rimasto completamente privo di sportelli bancari sul proprio territorio, lasciando milioni di cittadini e piccole imprese in una condizione di totale isolamento logistico e finanziario.
L'illusione della banca online e l'esclusione sociale
Per giustificare la ritirata dal territorio, i colossi bancari privati hanno eretto a dogma la digitalizzazione, vendendo l'avvento dell'home banking come una democratizzazione dei servizi. Si tratta, tuttavia, di una lucrosa illusione commerciale. Le indagini sociologiche condotte dal Censis evidenziano come la transizione forzata verso il virtuale non abbia affatto colmato i vuoti, ma abbia acuito le disuguaglianze sociali, trasformando l'accesso al risparmio in una barriera insormontabile for la popolazione anziana o priva di competenze informatiche avanzate.
Come rilevato nei rapporti congiunti Censis-First Cisl, l'utilizzo dell'internet banking in Italia (fermo a circa il 56%) rimane drammaticamente inferiore alla media europea. Questo divario lascia oltre 5 milioni di italiani senza alcun riferimento bancario di prossimità, confermando che l'efficienza di un'applicazione mobile non può sostituire la tutela garantita dalla presenza umana.
La dittatura dell'algoritmo nel credito privato
La privatizzazione ha modificato geneticamente anche il meccanismo di allocazione del credito, sostituendo la valutazione umana e la conoscenza diretta del territorio da parte del direttore di filiale con la fredda dittatura degli algoritmi e dei sistemi di rating standardizzati. Oggi le decisioni su chi debba ricevere un mutuo o un prestito aziendale sono delegate a formule matematiche centralizzate concepite nei quartier generali dei mega-gruppi finanziari.
Come denunciano gli studi del Censis sulle dinamiche d'impresa, questo distacco spezza il legame storico tra la banca e l'imprenditore locale: l'algoritmo ignora il valore umano e sociale di un progetto o l'affidabilità storica di una famiglia, basandosi unicamente su freddi flussi di cassa passati e parametri rigidi. Il risultato è un paradosso nefasto in cui il denaro viene concesso quasi esclusivamente a chi possiede già grandi garanzie patrimoniali, tagliando fuori le micro-imprese e le giovani partite IVA proprio nel momento del bisogno.
Il crollo delle Casse Rurali: dalla capillarità al disastro
Il colpo di grazia al pluralismo economico è arrivato con la destrutturazione del sistema delle Casse Rurali e Artigiane (poi Banche di Credito Cooperativo - BCC), storici baluardi del mutualismo creditizio. Nate a fine Ottocento per proteggere i lavoratori dall'usura e per sostenere il piccolo risparmio locale, queste banche non speculative hanno garantito per un secolo la tenuta delle comunità rurali e montane.
Le riforme strutturali degli ultimi decennes, validate dalla vigilanza della Banca d'Italia, hanno imposto una forzata logica di concentrazione in macro-gruppi cooperativi centralizzati. Questa mutazione ha uniformato le storiche Casse Rurali ai criteri patrimoniali delle banche d'affari tradizionali, cancellando l'autonomia delle singole filiali e provocando la chiusura o la fusione di centinaia di presidi storici, trasformando un modello basato sulla solidarietà in un ingranaggio burocratico globalizzato.
Il caso Calabria: dati, storia e situazione attuale
Il fallimento storico di questo modello privatizzato trova la sua massima e drammatica espressione in Calabria, che i dati territoriali congiunti di Banca d'Italia, Istat e First Cisl incoronano come la 'maglia nera' della desertificazione creditizia. Nella regione, ben il 74,5% dei comuni è oggi completamente privo di uno sportello bancario, un vuoto istituzionale che vede la presenza di 615 uffici postali a fronte di appena circa 300 filiali bancarie rimaste.
Secondo le analisi della CNA e dei sindacati locali, la provincia di Vibo Valentia rappresenta il cuore del disastro, con l'82% dei comuni totalmente abbandonati dalle banche. Questa desertificazione colpisce al cuore una terra in cui le storiche Casse Rurali avevano rappresentato per decenni gli unici argini alla criminalità organizzata e all'usura.
Il colpo di grazia: l'abolizione della Cassa per il Mezzogiorno
Il processo di destrutturazione del sistema creditizio meridionale non può essere slegato da una precisa scelta geopolitica: lo smantellamento dei grandi strumenti di intervento pubblico centralizzato, culminato con la definitiva liquidazione della Cassa per il Mezzogiorno nel 1992. Per oltre quarant'anni, come documentato nei quaderni di ricerca storica della Banca d'Italia, l'ente non aveva soltanto finanziato infrastrutture strategiche, ma aveva costituito la spina dorsale finanziaria del Sud, canalizzando il risparmio e gli investimenti industriali attraverso istituti pubblici dedicati come l'Isvimer.
L'abolizione della Cassa, avvenuta sotto la spinta delle regole europee e dei dogmi neoliberisti della 'spesa produttiva', ha privato il Meridione del suo più potente motore economico, provocando l'immediata fuga dei depositi verso i centri finanziari del Nord e accelerando il declino industriale dell'area.
Una svolta necessaria per l'unità nazionale
Di fronte a questo scenario di abbandono e desertificazione, sorge spontaneo un interrogativo cruciale: c'è futuro?
La risposta è affermativa, ma per invertire la rotta c'è assoluto bisogno di scelte politiche forti e di una radicale rottura con i dogmi del passato, a partire dall'istituzione di una nuova banca pubblica dedicata interamente al Sud. Un istituto di credito statale, non orientato alla speculazione azionaria ma allo sviluppo industriale e sociale, sul modello delle grandi banche di sviluppo europee. La rinascita di un polo finanziario pubblico per il Meridione sarebbe oggi uno dei modi più efficienti di arginare le spinte disgregatrici dell'unità nazionale – esasperate dalle riforme sull'autonomia differenziata – e contribuirebbe senz'altro a mitigare una volta per tutte il drammatico divario tra Nord e Sud, restituendo ai cittadini meridionali il diritto costituzionale al risparmio, al lavoro e al futuro.
